

ニュース
【人事労務11月号】【法改正】「源泉徴収票のみなし提出の特例」について
【法改正】「源泉徴収票のみなし提出の特例」について
これまで、給与や公的年金等の支払をする事業者の方は、受給者の方がお住まいの市区町村に支払報告書を提出するほか、源泉徴収票を事業者の方の所轄税務署にも提出する必要がありました。
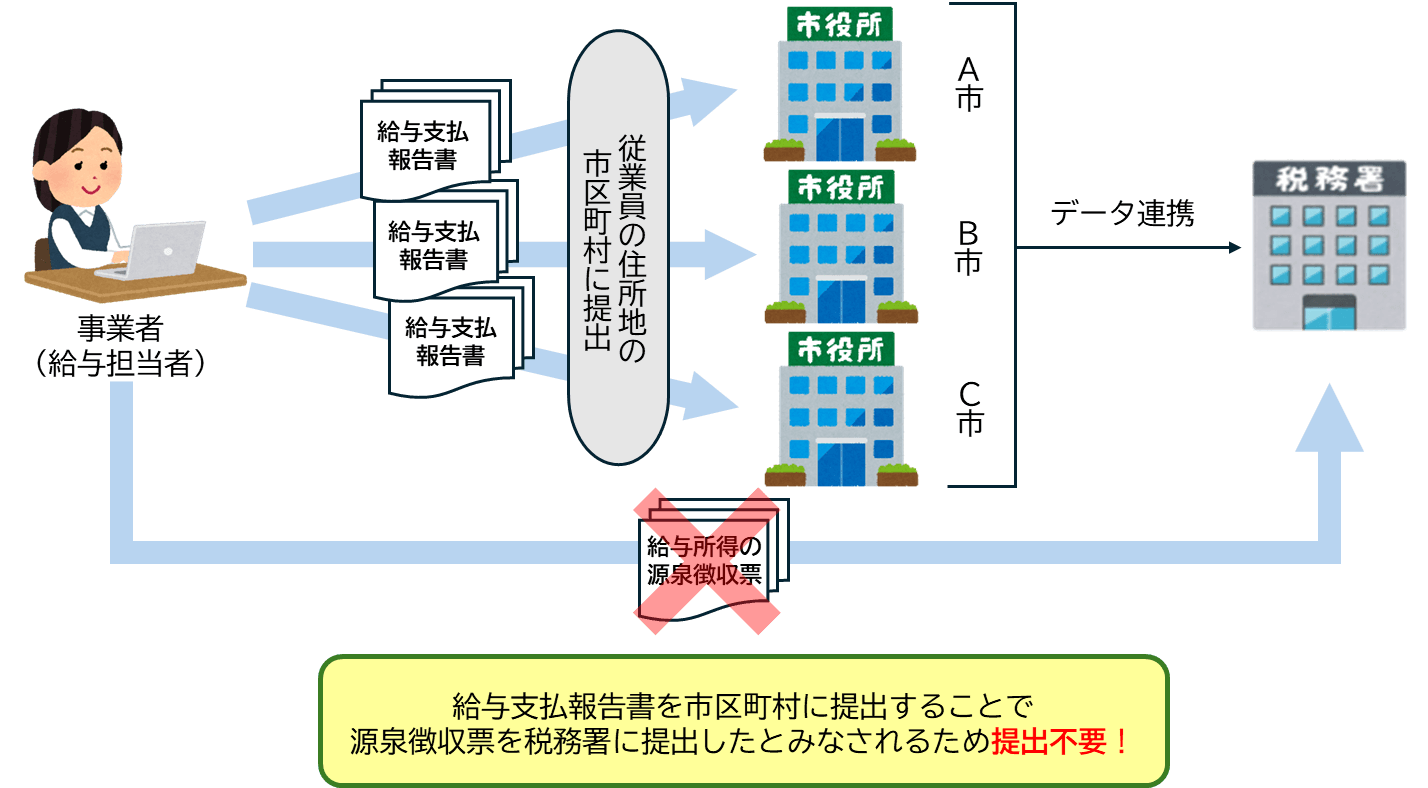
しかし、2027(令和9)年1月1日以後、市区町村に「給与支払報告書」又は「公的年金等支払報告書」を提出した場合には、税務署に「給与所得の源泉徴収票」又は「公的年金等の源泉徴収票」を提出したものとみなされ、税務署提出用の「給与所得の源泉徴収票」や「公的年金等の源泉徴収票」を作成し、提出する必要がなくなります(これを「源泉徴収票のみなし提出の特例」と言います。)。
(右図参照、出所「国税庁ホームページ 源泉徴収票のみなし提出の特例 特設ページ(https://www.nta.go.jp/users/gensen/hotei/index/minashi.htm)」
そこで、今回は、国税庁からリリースされております「源泉徴収票のみなし提出の特例」についてのQ&Aを見ていきたいと思います。
【源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A】
(以下「Q&A」から、一部抜粋となります。)
【Q1】源泉徴収票のみなし提出の特例とは何ですか
【A1】令和5年度税制改正において、令和9年1月1日以後に提出すべき給与所得の源泉徴収票又は公的年金等の源泉徴収票から、給与支払者又は公的年金等の支払者が源泉徴収票に記載すべき一定の事項が記載された給与支払報告書又は公的年金等支払報告書を市区町村に提出した場合には、税務署へ源泉徴収票を提出したものとみなすこととされました(「源泉徴収票のみなし提出の特例」といいます。)。
令和9年1月1日以後に提出すべき源泉徴収票とは、令和8年分以後の源泉徴収票をいい、令和8年分からは市区町村に支払報告書を提出することで、税務署への源泉徴収票の提出が不要となります。
なお、市区町村に提出された支払報告書の内容については、市区町村において入力等を行った後、税務署にデータ連携されます。
【Q2】令和8年の途中で退職した従業員に係る給与所得の源泉徴収票は、源泉徴収票のみなし提出の特例の対象となる「令和9年1月1日 以後に提出すべきもの」に含まれますか。
【A2】法令上、年の途中で退職した従業員に係る給与所得の源泉徴収票は退職の日以後1月以内に税務署に提出することとされていますが、運用上の取扱いにより、翌年1月末までにそのほかの給与所得の源泉徴収票とまとめて提出してよいこととしています。
したがって、令和8年の途中で退職した従業員に係る給与所得の源泉徴収票についても令和9年1月1日以後に提出する場合には、「令和9年1月1日以後に提出すべき」ものとして取り扱っていただいて差し支えありません。
【Q3】税務署への源泉徴収票の提出が不要になるとのことですが、受給者への源泉徴収票の交付は必要ですか。
【A3】改正前と同様、受給者本人への源泉徴収票の交付は必要です。
【Q4】源泉徴収票を税務署に提出した場合は、市区町村に支払報告書を提出したものとみなされますか。
【A4】源泉徴収票のみなし提出の特例は、一定の事項を記載した支払報告書を市区町村に提出した場合に、税務署に源泉徴収票を提出したものとみなされる制度です。
したがって、源泉徴収票を税務署に提出した場合は、市区町村に支払報告書を提出したものとはみなされないため、支払報告書を別途市区町村へ提出する必要があります。
【Q5】市区町村に支払報告書を提出した場合には、源泉徴収票の税務署への提出が不要となりますが、合計表についてはどのような取扱いとなりますか。
【A5】合計表は、法定調書を税務署に提出する場合に併せて提出していただくものです。
令和9年1月1日以後に提出すべき源泉徴収票については、支払報告書を市区町村に提出した場合には税務署に提出したものとみなされ、税務署への源泉徴収票の提出は不要になるため、合計表の提出も不要となります。
ただし、「給与所得の源泉徴収票等の法定調書合計表」は給与所得の源泉徴収票を含む6種類の法定調書※の兼用様式であることから、給与所得の源泉徴収票については給与支払報告書を市区町村に提出することで税務署への提出が不要な場合でも、退職所得の源泉徴収票など給与所得の源泉徴収票以外の5つの法定調書のいずれかを税務署に提出するときは、引き続き当該合計表の提出が必要となります。
その際、当該合計表には実際に税務署に提出する法定調書について記載していただくことになり、税務署に提出しない給与所得の源泉徴収票に係る記載は不要となります。
なお、支払報告書を市区町村に提出する場合には、「給与支払報告書(総括表)」又は「公的年金等支払報告書(総括表)」を併せて市区町村に提出する必要があります。
※①給与所得の源泉徴収票、②退職所得の源泉徴収票、③報酬、料金、契約金及び賞金の支払調書、④不動産の使用料等の支払調書、⑤不動産等の譲受けの対価の支払調書、⑥不動産等の売買又は貸付けのあっせん手数料の支払調書
【Q6】令和7年分の源泉徴収票を税務署に提出するのを忘れていたため、これから提出しようと思いますが、令和7年分の源泉徴収票はどのように提出すればよいですか。
【A6】源泉徴収票のみなし提出の特例は、令和9年1月1日以後に提出すべき源泉徴収票(令和8年分以後の源泉徴収票)が対象となりますので、令和7年分の源泉徴収票は、源泉徴収票のみなし提出の特例の対象外です。
したがって、源泉徴収票は税務署に、支払報告書は市区町村にそれぞれ提出してください。
【Q7】すでに税務署に提出済の令和7年分の源泉徴収票に誤りがあることに気が付きましたが、令和7年分の源泉徴収票の訂正はどのようにすればよいですか。
【A7】源泉徴収票のみなし提出の特例は、令和9年1月1日以後に提出すべき源泉徴収票(令和8年分以後の源泉徴収票)が対象となりますので、令和7年分の内容を訂正する源泉徴収票については源泉徴収票のみなし提出の特例の対象外です。
したがって、無効分の源泉徴収票と訂正分の源泉徴収票を税務署に提出してください。
この場合で、市区町村に提出済の支払報告書についても同様の誤りがある場合、訂正分の支払報告書を市区町村に別途提出してください。
【Q8】令和8年分の支払報告書を市区町村に提出し、源泉徴収票は税務署に提出したものとみなされていました。この度、提出した支払報告書の誤りに気が付きましたが、どのように訂正すればよいですか。
【A8】eLTAX で提出された支払報告書は提出区分を「訂正」とし、再度ご提出ください。
光ディスク等又は書面で提出された支払報告書の訂正方法は市区町村ごとに異なるため、訂正方法の詳細については、提出先の市区町村にお問い合わせください。
なお、正しい内容に訂正した支払報告書についても、市区町村に提出することで税務署に訂正した源泉徴収票を提出したものとみなされますので、別途、税務署に対して正しい内容に訂正した源泉徴収票や無効分の源泉徴収票を提出する必要はありません。
【Q9】支払報告書を市区町村に提出したことで、税務署に源泉徴収票を提出したものとみなされた場合、税務署からその旨の通知等は届きますか。
【A9】支払報告書を市区町村に提出したあとに、税務署から提出義務者へ「みなし提出」がされた旨の通知等が届くことはありません。
市区町村に支払報告書を提出すれば自動的に税務署に源泉徴収票が提出されたものとみなされることになります。
なお、支払報告書を eLTAX で提出し、市区町村への提出が完了した場合には、メッセージボックスに「申告受付完了通知」が格納されますので、
PCdesk 等の「メッセージ照会」画面から結果を確認いただけます。
※上記の他は、国税庁ホームページ(https://www.nta.go.jp/users/gensen/hotei/index/pdf/0026004-098.pdf)をご参照ください。
本紙に関するお問合せ、人事労務に関するご相談等は、
下記までご連絡ください。

社会保険労務士法人EOS
東京都港区西新橋1-1-1 日比谷フォートタワー16階
E-mail: accounting@epcs.co.jp

https://www.epcs.co.jp
Social Insurance Consulting Firm EOS Firm News Vol. 176