

コラム
2026年 年末調整の法改正ポイント ~企業担当者が押さえておきたい制度改正と実務対応~
2026年の年末調整では、基礎控除の引上げ、給与所得控除の拡充、扶養親族等の所得要件の改正、生命保険料控除の特例措置など、従業員の税額に影響を及ぼす改正が適用されます。
人事・給与担当者においては、制度内容を理解するだけでなく、従業員への周知や年末調整システムの設定確認がこれまで以上に重要となります。
基礎控除の引上げ
基礎控除とは、納税者本人の所得から一定額を差し引くことができる所得控除です。
今回の改正では、物価上昇や賃上げへの対応を目的として基礎控除額が引き上げられました。これにより、多くの給与所得者において課税対象となる所得が減少し、所得税負担の軽減が期待されます。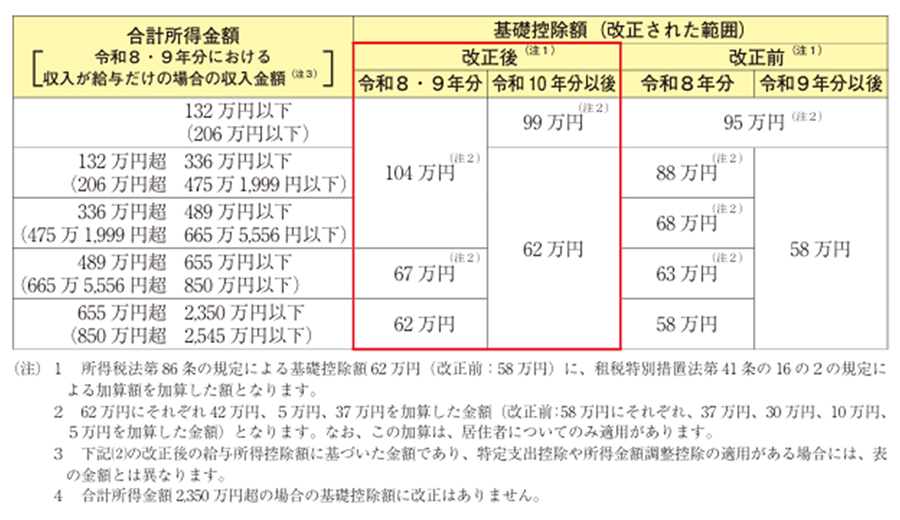
・実務上のポイント
- 年末調整後の所得税額に影響する
- 源泉徴収税額と年末調整税額の差額が大きくなる場合がある
- 給与システムが最新税制へ対応しているか確認が必要
給与所得控除の見直し
給与所得控除は、会社員等の必要経費に相当する控除です。
今回の改正では、最低保障額が引き上げられたことにより、比較的所得が低い従業員やパートタイマーの税負担が軽減されます。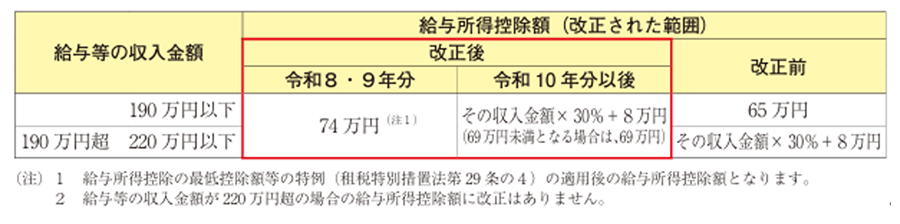
・実務上のポイント
- 若年層や短時間勤務者への影響が大きい
- 扶養控除や配偶者控除の判定にも関係する
- 年末調整後の還付額が増加する可能性がある
扶養親族等の所得要件の改正
基礎控除の引上げに伴い、扶養控除等の対象となる扶養親族等の所得要件が見直されています。
扶養親族、同一生計配偶者およびひとり親の生計を一にする子については、対象となる所得要件が従来の合計所得金額58万円以下(給与収入123万円以下)から、合計所得金額62万円以下(給与収入136万円以下)へ引き上げられました。
また、配偶者特別控除の対象となる配偶者や勤労学生についても所得要件が見直されており、従業員本人だけでなく、その家族の収入状況によって適用可否が変わる場合があります。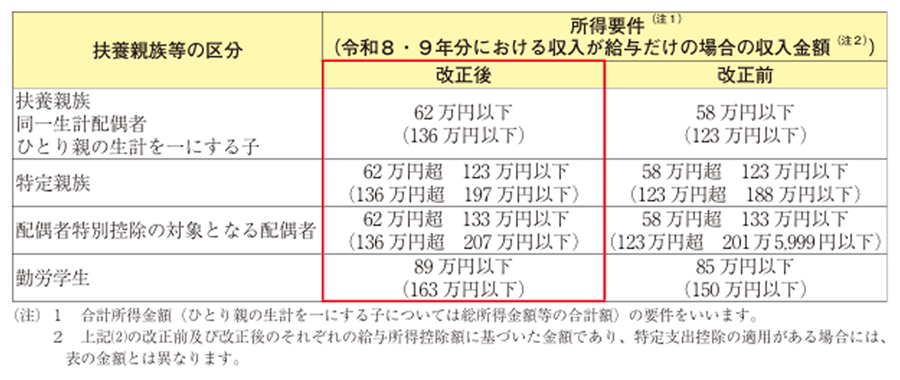
・実務上のポイント
- 扶養親族の年間収入見込額をこれまで以上に正確に確認する
- パート勤務の配偶者やアルバイトをしている子の収入が、改正後の所得要件内に収まるか確認する
- 年末調整時に提出される扶養控除等申告書の内容を十分に確認する
- 従業員から扶養判定に関する問い合わせが増えることが想定されるため、事前の周知を推奨する
改正により扶養対象となる範囲が拡大された一方で、収入状況によって適用要件が異なるため、従業員への丁寧な案内と正確な判定がこれまで以上に重要となります。
生命保険料控除の特例措置
子育て世帯の税負担軽減を目的として、一般生命保険料控除の特例措置が設けられています。
23歳未満の扶養親族等を有する場合、新生命保険料に係る一般生命保険料控除額は、次の表のとおり計算することとされました。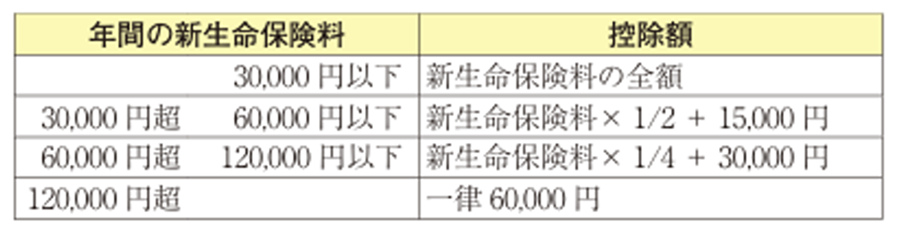
また、旧生命保険料及び上記の適用がある新生命保険料を支払った場合の一般生命保険料控除の適用限度額が、従来の4万円から6万円へ引き上げられました。
なお、介護医療保険料控除および個人年金保険料控除を含めた生命保険料控除全体の上限額は、従来どおり12万円です。
・実務上のポイント
- 23歳未満の扶養親族等を有する世帯が対象
- 新生命保険契約に係る一般生命保険料控除の上限額が4万円から6万円へ拡充
- 共働き世帯でも、それぞれが支払った生命保険料について特例の適用が可能
- 控除証明書の提出漏れや入力漏れに注意する
まとめ
2026年の年末調整では、基礎控除や給与所得控除の引上げに加え、扶養親族等の所得要件の改正等、扶養判定に大きな影響を与える改正が行われています。
また、子育て世帯を対象とした生命保険料控除の特例措置も導入されており、従業員一人ひとりの状況に応じた適切な申告がこれまで以上に重要となります。
企業担当者においては、制度改正の内容を正しく理解し、早めに従業員へ周知することで、年末調整業務を円滑に進めることができるでしょう。
神崎 美奈子Minako Kanzaki
HRソリューション事業部 マネージャー 社会保険労務士有資格者 社会保険労務士試験合格後、EPコンサルティングサービスに入社。現在、事業部のマネジメントの他、外資系企業の給与計算、社会保険及び労務管理を中心に担当